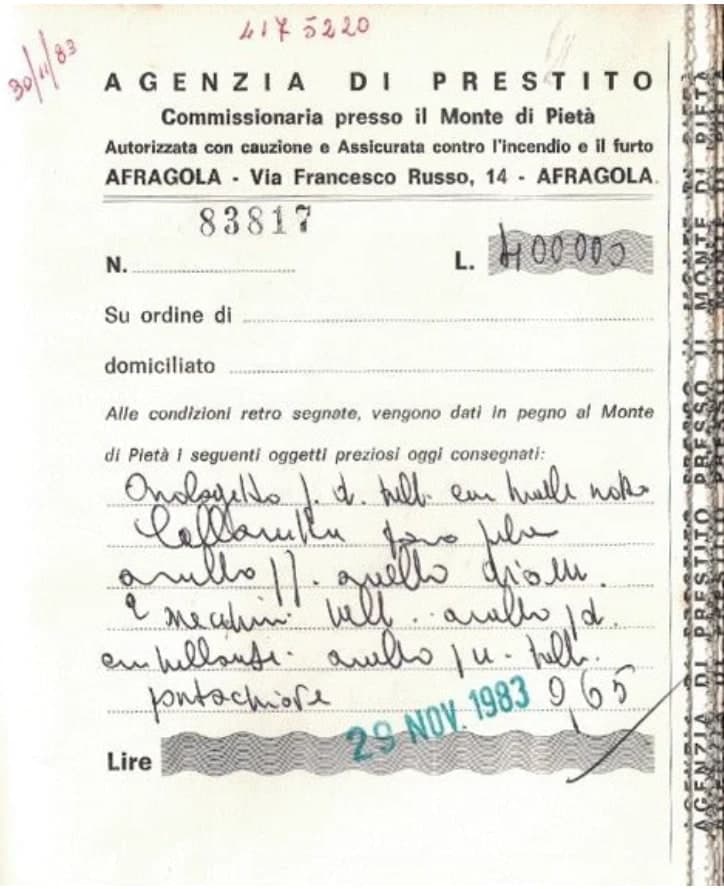
Il prestito su pegno ha un suo linguaggio. Qui trovi i termini che incontrerai in filiale e sulla polizza, spiegati in modo semplice.
- Prestito su pegno
- Prestito ottenuto lasciando in custodia un bene di valore (oro, gioielli, orologi, monete, pietre preziose) come garanzia. L'importo dipende dal valore di stima del bene. Guida completa: il prestito su pegno.
- Pegnorante
- La persona che lascia il bene in pegno e riceve il prestito.
- Polizza di pegno
- Il contratto che ricevi quando fai il pegno: indica il bene, la stima, l'importo del prestito, le condizioni e la scadenza. Va conservata con cura.
- Perizia o stima
- La valutazione del bene fatta dal perito in base al suo valore commerciale. Da noi è gratuita e senza vincoli.
- Valore di stima
- Il valore attribuito al bene dalla perizia: è la base su cui si calcola il prestito.
- Durata
- Il periodo del prestito: 6 mesi, rinnovabili fino a 5 volte.
- Scadenza
- La data entro cui riscattare o rinnovare la polizza.
- Riscatto (o disimpegno)
- La restituzione del prestito con gli interessi maturati, con cui riprendi il bene. Si può fare in qualsiasi momento, pagando gli interessi solo per i giorni di utilizzo.
- Rinnovo
- Il prolungamento della polizza per altri 6 mesi, pagando interessi e competenze maturati. Si fa solo in filiale: come rinnovare la polizza.
- Dichiarazione di smarrimento
- Il modulo che si firma in filiale, con un documento d'identità, se si perde la polizza: permette di ottenere una copia del contratto. Approfondisci: polizza di pegno smarrita.
- Delega
- Autorizzazione scritta con cui una persona di fiducia può riscattare o rinnovare il pegno al posto tuo.
- Diritti di custodia
- Il costo per la conservazione in sicurezza del bene durante il prestito. Importi in Trasparenza.
- Diritti di ritardo
- Costi aggiuntivi che si applicano se riscatti o rinnovi dopo un certo periodo dalla scadenza.
- TAN (Tasso Annuo Nominale)
- Il tasso di interesse del prestito, calcolato sui giorni di effettivo utilizzo.
- TAEG (Tasso Annuo Effettivo Globale)
- Il tasso che esprime il costo totale del prestito, compresi interessi e spese. È il dato più utile per confrontare offerte diverse. Valori aggiornati in Trasparenza.
- Asta
- La vendita pubblica dei beni non riscattati né rinnovati, trascorsi almeno 30 giorni dalla scadenza. Approfondisci: cosa succede se non riscatto il pegno.
- Supero (o sopravanzo)
- La differenza tra il prezzo di vendita all'asta e quanto dovuto per il prestito: spetta al cliente, che può richiederla entro 5 anni.
- Foglio informativo
- Il documento ufficiale con tutte le condizioni economiche e contrattuali del prestito, sempre consultabile in filiale e in Trasparenza.
- Monte di pietà
- Il nome storico delle istituzioni che concedevano prestiti su pegno. Approfondisci: monte di pietà e monte dei pegni.
- Agente in attività finanziaria
- Il soggetto iscritto all'Elenco OAM che promuove e conclude i prestiti per conto dell'intermediario finanziario.